



- OŚWIADCZENIE O POLITYCE PIENIĘŻNEJ
KONFERENCJA PRASOWA
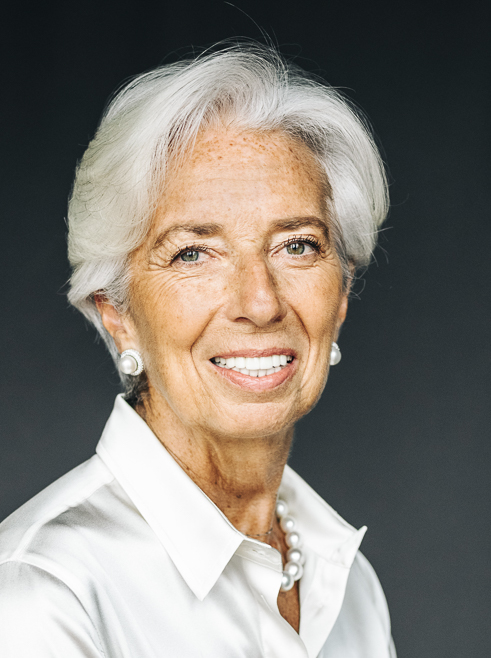
Christine Lagarde, prezes EBC
Boris Vujčić, wiceprezes EBC
Frankfurt nad Menem, 29 października 2026
Dzień dobry, wspólnie z panem wiceprezesem witamy Państwa na konferencji prasowej.
Rada Prezesów postanowiła dziś pozostawić trzy podstawowe stopy procentowe EBC bez zmian. Ceny energii nadal rosły: są czynnikami ryzyka wzrostowego dla perspektyw inflacji i ryzyka spadkowego dla perspektyw wzrostu gospodarczego. Chociaż pełne skutki szoku energetycznego wciąż się uwidaczniają, inflacja bazowa na razie pozostaje zasadniczo stabilna, a płace na tym etapie nie reagują w istotnym stopniu. Zwiększony rozmiar i czas trwania szoku energetycznego oraz jego wpływ na skutki pośrednie i wtórne prawdopodobnie przyczynią się do wzrostu inflacji i obniżenia wzrostu gospodarczego. Od czasu naszego ostatniego posiedzenia warunki finansowania zaostrzyły się, co prawdopodobnie odbije się na inflacji i wzroście gospodarczym. Będziemy kształtować politykę pieniężną tak, aby zapewnić stabilizację inflacji na docelowym poziomie 2% w średnim okresie.
Pozostajemy w dobrej sytuacji i możemy poradzić sobie z obecną podwyższoną niepewnością. Będziemy ustalać odpowiednie nastawienie polityki pieniężnej na podstawie danych i na bieżąco, z posiedzenia na posiedzenie. W szczególności decyzje dotyczące stóp procentowych będą uwzględniać naszą ocenę perspektyw inflacji i odnośnych czynników ryzyka, w świetle napływających danych gospodarczych i finansowych, a także dynamiki inflacji bazowej i siły transmisji polityki pieniężnej. Nie deklarujemy z góry określonej ścieżki stóp.
Podjęte dziś decyzje są przedstawione w komunikacie prasowym dostępnym na naszej stronie internetowej.
Wytłumaczę teraz bardziej szczegółowo, jak oceniamy rozwój sytuacji gospodarczej i inflacji, po czym objaśnię naszą ocenę warunków finansowych i monetarnych.
Aktywność gospodarcza
Napływające dane wskazują, że gospodarka strefy euro w trzecim kwartale bieżącego roku wciąż rosła. Poprawiła się sytuacja w sektorze usług, który zanotował osłabienie po wybuchu konfliktu na Bliskim Wschodzie. Na przetwórstwo przemysłowe, usługi cyfrowe i eksport korzystnie oddziałują inwestycje przedsiębiorstw związane ze sztuczną inteligencją. Aktywności gospodarczej sprzyjają także wydatki publiczne na infrastrukturę i obronność. Te czynniki powinny w dalszym ciągu podtrzymywać wzrost gospodarczy w krótkim okresie. Jednocześnie ponowny wzrost cen energii osłabił zaufanie konsumentów, a wyższe koszty finansowania prawdopodobnie odbiją się na dynamice PKB.
Stopa bezrobocia w sierpniu pozostała na poziomie 6,4%. Dynamika zatrudnienia i siły roboczej nadal jest słaba, podczas gdy wydajność stopniowo się zwiększa.
W średnim okresie poprawa zaufania i odbicie dochodów realnych, pod wpływem stopniowego obniżania się cen energii i dobrej sytuacji na rynku pracy, powinny wzmacniać popyt wewnętrzny. Wzrostowi gospodarczemu będą także nadal sprzyjać inwestycje w działalność związaną ze sztuczną inteligencją oraz wydatki publiczne na infrastrukturę i obronność. Dynamika eksportu powinna się ożywić z powodu zwiększającego się popytu zewnętrznego.
Wyższy wzrost potencjalny wymaga reform strukturalnych oraz dobrego stanu finansów publicznych. Stabilność fiskalna jest niezbędnym filarem ogólnej stabilności gospodarczej. Działania fiskalne w reakcji na szok energetyczny powinny być tymczasowe, ukierunkowane i dopasowane. Kluczowe znaczenie dla dynamicznego rozwoju i odporności naszej gospodarki mają: uproszczenie i harmonizacja przepisów w ramach jednolitego rynku UE, przyspieszenie transformacji energetycznej oraz ukończenie budowy unii oszczędności i inwestycji. Jako że proces uzgadniania ram prawnych dotyczących cyfrowego euro wchodzi w końcowy etap, ponownie podkreślamy znaczenie jak najszybszego osiągnięcia porozumienia w sprawie pakietu jednowalutowego.
Inflacja
Inflacja wzrosła z 3,2% w sierpniu do 3,8% we wrześniu. Inflacja cen energii wyraźnie się zwiększyła do 18,9%, wobec 14,3% w sierpniu. Ceny oleju napędowego i benzyny we wrześniu osiągnęły nowe poziomy maksymalne, co wynika po części z podwyższonych marż rafineryjnych. Inflacja z wyłączeniem cen energii wzrosła z 2,1% w sierpniu do 2,3% we wrześniu, a inflacja cen żywności – z 1,1% do 1,3%. Inflacja cen usług zwiększyła się z 3,0% w sierpniu do 3,2% we wrześniu, natomiast inflacja cen towarów obniżyła się z 1,2% do 1,1%.
Wskaźniki inflacji bazowej pozostają zasadniczo stabilne, mimo że wczesne etapy łańcucha cenowego świadczą o presji na jej wzrost. Presja płacowa pozostaje umiarkowana. Dynamika przeciętnego wynagrodzenia w drugim kwartale wyniosła 3,3%, w porównaniu z 3,6% w pierwszym kwartale, a wzrost produktywności przyczynił się do ograniczenia dynamiki jednostkowych kosztów pracy. Nasze prognostyczne narzędzie do monitorowania płac wskazuje, że dynamika płac negocjowanych w pozostałych miesiącach 2026 będzie oscylować między 2,5% a 2,8%, a w pierwszych trzech kwartałach 2027 wyniesie średnio 2,6%. Krótkookresowe oczekiwania inflacyjne zwiększyły się, ale większość miar długookresowych oczekiwań inflacyjnych wynosi około 2%, co sprzyja ustabilizowaniu się inflacji na poziomie zbliżonym do celu w średnim okresie.
Wzrost cen energii wykracza poza ścieżkę ze scenariusza bazowego projekcji ekspertów EBC z września. Prawdopodobnie przyczyni się do dalszego wzrostu inflacji ogółem w krótkim okresie i jej utrzymywania się w nadchodzących kwartałach znacznie powyżej docelowego poziomu. Potem obniżanie się inflacji cen energii wraz z oddziaływaniem wyższych stóp procentowych powinno sprzyjać powrotowi inflacji do docelowego poziomu.
Ocena ryzyka
Czynniki ryzyka dla perspektyw wzrostu gospodarczego oddziałują na jego spadek. Wynikają zwłaszcza z konfliktu na Bliskim Wschodzie i rozwoju sytuacji na nieuzasadnionej wojnie Rosji przeciwko Ukrainie. Dalsze zakłócenia w dostawach energii mogą doprowadzić do większego i trwalszego wzrostu cen energii, niż się obecnie przewiduje. To odbiłoby się na dochodach realnych, wydatkach i inwestycjach. Spadek nastrojów na światowych rynkach finansowych lub coraz intensywniejsze oddziaływanie tych zmian na światowych rynkach obligacji mogą doprowadzić do zaostrzenia warunków finansowania, a przez to zmniejszyć popyt. Niepewność fiskalna może spowodować dalsze zaostrzenie warunków finansowania i osłabić zaufanie, a w konsekwencji – obniżyć spożycie i inwestycje. Ponowne nasilenie się napięć handlowych między największymi gospodarkami może dalej powodować zakłócenia w łańcuchach dostaw, ograniczyć eksport oraz osłabić spożycie i inwestycje. Wzrost gospodarczy może natomiast okazać się wyższy, jeśli gospodarka i rynki energii przystosują się do zakłóceń wywołanych przez trwające konflikty szybciej, niż się oczekuje, lub jeśli konflikty te zostaną trwale rozwiązane. Ponadto czynnikami skutkującymi wzrostem silniejszym od przewidywanego mogą być: wdrożenie nowych technologii w firmach ze strefy euro, wydatki publiczne na obronność i infrastrukturę oraz reformy służące zwiększeniu produktywności i ukończeniu budowy jednolitego rynku UE.
Czynniki ryzyka dla perspektyw inflacji oddziałują na jej wzrost. Wynikają zwłaszcza z konfliktu na Bliskim Wschodzie i rozwoju sytuacji na nieuzasadnionej wojnie Rosji przeciwko Ukrainie. Szok energetyczny może się jeszcze nasilić, a jego wpływ na inne ceny i płace może być mocniejszy, niż się obecnie przewiduje. W szczególności ceny gazu mogą wzrosnąć w razie dalszych zakłóceń w dostawach bądź wyjątkowo mroźnej zimy i jednocześnie niskiego poziomu zapasów. Im dłużej ceny energii pozostaną wysokie, tym bardziej prawdopodobne jest, że doprowadzą one do wzrostu szerszej inflacji za sprawą skutków pośrednich i wtórnych. Ponowne napięcia handlowe mogą spowodować większą fragmentację globalnych łańcuchów dostaw, zmniejszenie dostaw surowców krytycznych oraz większe ograniczenie mocy produkcyjnych w gospodarce strefy euro. Ekstremalne zdarzenia pogodowe, które może dodatkowo potęgować nasilające się zjawisko El Niño, i – ogólnie – coraz bardziej widoczne przejawy kryzysu klimatycznego i przyrodniczego mogą skutkować większym, niż się przewiduje, wzrostem cen żywności. Inflacja może natomiast okazać się niższa, jeśli trwające obecnie konflikty geopolityczne zostaną trwale rozwiązane lub jeśli pośrednie lub wtórne skutki wyższych cen energii będą mniej wyraźne, niż się przewiduje. Wzrost zmienności i niechęci do podejmowania ryzyka na rynkach finansowych wraz z wyższymi długoterminowymi stopami procentowymi może odbić się na popycie, a przez to skutkować także niższą inflacją.
Warunki finansowe i monetarne
Warunki finansowania zaostrzyły się od naszego poprzedniego posiedzenia. Stopy procentowe ogólnie wzrosły, a ceny akcji spadły.
Koszt emisji długu rynkowego dla firm zwiększył się z 4,0% w lipcu do 4,1% w sierpniu, natomiast oprocentowanie kredytów bankowych dla firm pozostało na poziomie 3,8%. Roczna dynamika kredytów bankowych dla firm zmniejszyła się z 4,4% w lipcu do 4,2% w sierpniu i wrześniu, podczas gdy roczna dynamika emisji obligacji przedsiębiorstw zwiększyła się z 3,5% w lipcu i 3.8% w sierpniu do 4,2% we wrześniu. Z naszego najnowszego badania akcji kredytowej banków wynika, że standardy udzielania kredytów dla firm zaostrzyły się w trzecim kwartale, przy czym banki powołują się na obawy dotyczące ryzyka ekonomicznego, z jakim mierzą się ich klienci. Pomimo większego zapotrzebowania na finasowanie zapasów i kapitału obrotowego, popyt na kredyty dla firm zmniejszył się, co jest odzwierciedleniem przede wszystkim wyższych stóp procentowych.
Oprocentowanie kredytów hipotecznych wzrosło z 3,5% w lipcu do 3,6% w sierpniu, podczas gdy ich dynamika zmniejszyła się we wrześniu do 3,0%. Standardy udzielania kredytów hipotecznych w trzecim kwartale nie zmieniły się, natomiast popyt na kredyty hipoteczne znacznie spadł z powodu ich wyższego oprocentowania.
Podsumowanie
Rada Prezesów postanowiła dziś pozostawić trzy podstawowe stopy procentowe EBC bez zmian. Będziemy kształtować politykę pieniężną tak, aby zapewnić stabilizację inflacji na docelowym poziomie 2% w średnim okresie. Będziemy ustalać odpowiednie nastawienie polityki pieniężnej na podstawie danych i na bieżąco, z posiedzenia na posiedzenie. Decyzje dotyczące stóp procentowych będą uwzględniać naszą ocenę perspektyw inflacji i odnośnych czynników ryzyka, w świetle napływających danych gospodarczych i finansowych, a także dynamiki inflacji bazowej i siły transmisji polityki pieniężnej. Nie deklarujemy z góry określonej ścieżki stóp.
Niezależnie od sytuacji jesteśmy gotowi odpowiednio dostosowywać wszystkie instrumenty w ramach swojego mandatu, by doprowadzić do trwałego ustabilizowania się inflacji na średniookresowym docelowym poziomie i utrzymać płynną transmisję polityki pieniężnej.
Odpowiemy teraz chętnie na Państwa pytania.
Dosłowny tekst przyjęty przez Radę Prezesów znajduje się w wersji angielskiej.
Europejski Bank Centralny
Dyrekcja Generalna ds. Komunikacji
- Sonnemannstrasse 20
- 60314 Frankfurt am Main, Niemcy
- +49 69 1344 7455
- media@ecb.europa.eu
Przedruk dozwolony pod warunkiem podania źródła.
Kontakt z mediami