



- IZJAVA O MONETARNOJ POLITICI
KONFERENCIJA ZA NOVINARE
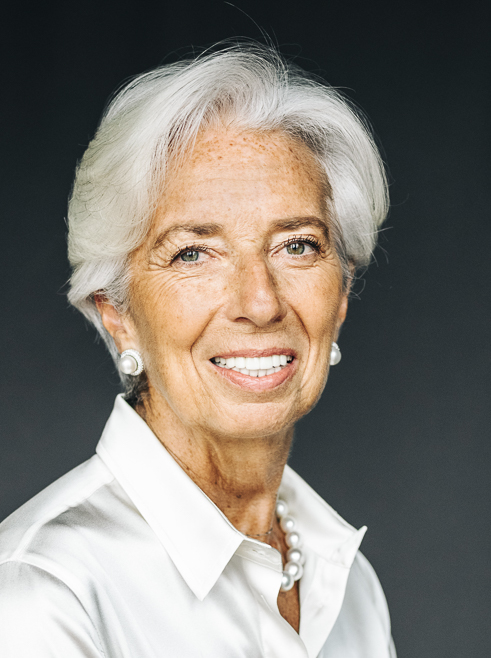
predsjednica ESB‑a Christine Lagarde
potpredsjednik ESB‑a Boris Vujčić
Frankfurt na Majni, 29. listopada 2026.
Dobar dan, potpredsjednik i ja želimo vam dobrodošlicu na svojoj konferenciji za novinare.
Upravno vijeće danas je odlučilo da će tri ključne kamatne stope ESB‑a ostati nepromijenjene. Cijene energije nastavljaju rasti, iz čega proizlaze pozitivni rizici za inflacijske izglede i negativni rizici za izglede za rast. Učinci energetskog šoka još se nisu pokazali u cijelosti, no temeljna inflacija još je uglavnom stabilna i zasad nema značajnog odgovora plaća. Zbog povećana opsega i duljeg trajanja energetskog šoka te posljedica za neizravne učinke i drugi krug učinaka inflacija će vjerojatno biti veća a rast manji. Uvjeti financiranja pooštrili su se od našeg prethodnog sastanka, što će vjerojatno negativno utjecati na inflaciju i rast. Odlučno provodimo monetarnu politiku kojom će se postići stabilizacija inflacije na ciljnoj razini od 2 % u srednjoročnom razdoblju.
I nadalje smo u dobrom položaju da prebrodimo trenutačnu povećanu neizvjesnost. Pri određivanju odgovarajućeg stajališta monetarne politike na svakom ćemo sastanku primjenjivati pristup koji se zasniva na podatcima. Naime, naše će odluke o kamatnim stopama ovisiti o našoj ocjeni inflacijskih izgleda i povezanih rizika, i to na temelju novih gospodarskih i financijskih podataka, te dinamike temeljne inflacije i jačine transmisije monetarne politike. Ne opredjeljujemo se unaprijed za određenu dinamiku promjene stopa.
O današnjim odlukama objavljeno je priopćenje za javnost na našim mrežnim stranicama.
Podrobnije ću objasniti naše viđenje gospodarskih i inflacijskih kretanja te našu ocjenu financijskih i monetarnih uvjeta.
Gospodarska aktivnost
Novi podatci upućuju na zaključak da je gospodarstvo u europodručju u trećem tromjesečju ove godine nastavilo rasti. Aktivnost u uslužnom sektoru, koja je oslabjela nakon izbijanja sukoba na Bliskom istoku, oporavila se. Poslovno ulaganje povezano s umjetnom inteligencijom povoljno utječe na prerađivačku industriju, digitalne usluge i izvoz. Aktivnost podupire i državna potrošnja na infrastrukturu i obranu. Ti bi činitelji trebali nastaviti podupirati rast u kratkoročnom razdoblju. No ponovna su povećanja cijena energije nepovoljno utjecala na povjerenje potrošača, dok će veći troškovi financiranja vjerojatno nepovoljno utjecati na rast.
Stopa nezaposlenosti u kolovozu je ostala na razini od 6,4 %. Rast zaposlenosti i radne snage i nadalje je slab, dok je produktivnost postupno ojačala.
U srednjoročnom bi razdoblju domaću potražnju trebali podupirati oporavak povjerenja i realnog dohotka zbog postupnog smanjivanja cijena energije i otpornog tržišta rada. Rast bi i nadalje trebali podupirati ulaganje u aktivnosti povezane s umjetnom inteligencijom te državna potrošnja na infrastrukturu i obranu. Rast izvoza trebao bi se povećati zbog jačanja inozemne potražnje.
Za veći potencijalni rast potrebne su strukturne reforme uz potporu učinkovitih javnih financija. Fiskalna održivost ključno je uporište šire gospodarske stabilnosti. Fiskalni odgovori na energetski šok trebali bi biti privremeni, ciljani i prilagođeni. Pritom je ključno pojednostavniti i uskladiti pravila na cijelom jedinstvenom tržištu EU‑a, ubrzati energetsku tranziciju i dovršiti uniju štednje i ulaganja kako bi naše gospodarstvo bilo dinamičnije i otpornije. Sada kada proces odlučivanja o pravnom okviru za digitalni euro ulazi u posljednju fazu, ponovno ističemo da je važno što prije postići dogovor o paketu o jedinstvenoj valuti.
Inflacija
Inflacija je porasla s 3,2 % u kolovozu na 3,8 % u rujnu. Inflacija cijena energije znatno je porasla, i to s 14,3 % u kolovozu na 18,9 %. Cijene dizela i benzina dosegnule su nove najviše razine u rujnu, djelomično zbog povišenih rafinerijskih marži. Inflacija bez energije povećala se s 2,1 % u kolovozu na 2,3 % u rujnu. Inflacija cijena hrane povećala se s 1,1 % na 1,3 %. Inflacija cijena usluga povećala se s 3,0 % u kolovozu na 3,2 % u rujnu a inflacija cijena dobara smanjila se s 1,2 % na 1,1 %.
Pokazatelji temeljne inflacije još su uglavnom stabilni, premda rane faze cjenovnog lanca upućuju na pritiske na rast. Pritisci plaća i nadalje su umjereni. Naknada po zaposlenom, koja je u prvom tromjesečju rasla po stopi od 3,6 %, u drugom je tromjesečju rasla po nižoj stopi od 3,3 %, pri čemu je ograničenju rasta jediničnih troškova rada pridonijelo povećanje produktivnosti. Naš prospektivni alat za praćenje plaća upućuje na zaključak da će rast dogovorenih plaća varirati u rasponu od 2,5 % do 2,8 % u preostalim mjesecima 2026. te iznositi prosječno 2,6 % u prvim trima tromjesečjima 2027. Porasla su kratkoročnija inflacijska očekivanja, ali većina mjera dugoročnijih inflacijskih očekivanja na razinama je od oko 2 %, što podupire stabilizaciju inflacije na razinama oko našeg cilja u srednjoročnom razdoblju.
Cijene energije porasle su više nego što je predviđeno osnovnim rujanskim projekcijama stručnjaka ESB‑a. Stoga je vjerojatno da će se inflacija dodatno povećati u kratkoročnom razdoblju i da će ukupna inflacija ostati znatno viša od ciljne u sljedećim tromjesečjima. Potom bi smanjenje inflacije cijena energije, zajedno s učincima viših kamatnih stopa, trebalo pridonijeti povratku inflacije na ciljnu razinu.
Procjena rizika
Rizici povezani s budućim gospodarskim rastom negativni su, i to u prvom redu zbog sukoba na Bliskom istoku i nedavnih zbivanja u neopravdanom ratu koji Rusija vodi protiv Ukrajine. Kontinuirani poremećaj opskrbe energentima mogao bi prouzročiti dodatno i dulje povećanje cijena energije u odnosu na sadašnja očekivanja. To bi nepovoljno utjecalo na realne dohotke, potrošnju i ulaganje. Pogoršanje raspoloženja na globalnim financijskim tržištima ili jačanje učinaka prelijevanja na globalnim tržištima obveznica mogli bi dovesti do pooštrenja uvjeta financiranja te tako nepovoljno utjecati na potražnju. Fiskalna neizvjesnost mogla bi također pridonijeti dodatnom pooštrenju uvjeta financiranja i oslabiti povjerenje te tako pridonijeti smanjenju potrošnje i ulaganja. Ponovno zaoštravanje trgovinskih napetosti među velikim gospodarstvima moglo bi dodatno poremetiti opskrbne lance, smanjiti izvoz te oslabiti potrošnju i ulaganje. Nasuprot tomu, rast bi mogao biti veći ako se gospodarstvo i tržišta energenata prilagode poremećaju izazvanom sukobima koji su u tijeku brže nego što se sada očekuje ili se ti sukobi održivo riješe. Nadalje, rast bi mogao biti veći od očekivanoga zbog uvođenja novih tehnologija u poduzećima u europodručju, državne potrošnje na infrastrukturu i obranu te reformi kojima se potiče produktivnost i dovršava jedinstveno tržište EU‑a.
Rizici za inflacijske izglede pozitivni su, i to u prvom redu zbog sukoba na Bliskom istoku i nedavnih zbivanja u neopravdanom ratu koji Rusija vodi protiv Ukrajine. Energetski šok mogao bi dodatno ojačati i njegovi učinci na druge cijene i plaće mogli bi premašiti sadašnja očekivanja. Mogle bi porasti posebno cijene plina u slučaju dodatnih poremećaja opskrbe ili neuobičajeno hladne zime u uvjetima niskih razina popunjenosti skladišta plina. Što cijene energije dulje ostanu visoke, veća je vjerojatnost da će potaknuti rast šire inflacije preko neizravnih učinaka i drugog kruga učinaka. Obnovljene trgovinske napetosti mogle bi prouzročiti veću fragmentaciju globalnih opskrbnih lanaca, smanjenje opskrbe kritičnim sirovinama i povećanje ograničenja kapaciteta gospodarstva europodručja. Cijene hrane mogle bi biti više od očekivanih zbog ekstremnih vremenskih uvjeta, kojima bi mogao pridonijeti sve jači El Niño, i, općenito govoreći, razvoja kriza povezanih s klimatskim promjenama i prirodom. Nasuprot tomu, inflacija bi mogla biti niža ako se geopolitički sukobi koji su u tijeku održivo riješe ili ako neizravni učinci ili drugi krug učinaka nedavnog šoka cijena energije budu manje izraženi nego što se predviđa. Veća volatilnost i nesklonost riziku na financijskim tržištima, zajedno s višim dugoročnim kamatnim stopama, mogle bi nepovoljno utjecati na potražnju te bi tako također pridonijele smanjenju inflacije.
Financijski i monetarni uvjeti
Financijski uvjeti pooštrili su se od našeg prethodnog sastanka. Kamatne stope uglavnom su porasle, dok su cijene dionica pale.
Trošak tržišnoga dužničkog financiranja poduzeća povećao se s 4,0 % u srpnju na 4,1 % u kolovozu, dok su kamatne stope banaka na kredite poduzećima ostale na razini od 3,8 %. Rast bankovnog kreditiranja poduzeća usporio je, pa se godišnja stopa rasta koja je u srpnju iznosila 4,4 % smanjila na 4,2 % u kolovozu i rujnu, dok se godišnja stopa rasta izdavanja korporativnih obveznica povećala s 3,5 % u srpnju i 3,8 % u kolovozu na 4,2 % u rujnu. Prema našoj posljednjoj anketi o kreditnoj aktivnosti banaka standardi odobravanja kredita poduzećima u trećem su se tromjesečju pooštrili zbog zabrinutosti banaka povezane s gospodarskim rizicima kojima su njihovi klijenti izloženi. Unatoč većim potrebama za financiranjem zaliha i obrtnog kapitala potražnja poduzeća za kreditima smanjila se, i to u prvom redu zbog viših kamatnih stopa.
Kamatne stope na hipotekarne kredite porasle su s 3,5 % u srpnju na 3,6 % u kolovozu, dok se rast hipotekarnih kredita u rujnu blago smanjio na 3,0 %. Standardi odobravanja hipotekarnih kredita u trećem su tromjesečju ostali nepromijenjeni, dok se potražnja za hipotekarnim kreditima znatno smanjila zbog viših kamatnih stopa.
Zaključak
Upravno vijeće danas je odlučilo da će tri ključne kamatne stope ESB‑a ostati nepromijenjene. Odlučno provodimo monetarnu politiku kojom će se postići stabilizacija inflacije na ciljnoj razini od 2 % u srednjoročnom razdoblju. Pri određivanju odgovarajućeg stajališta monetarne politike na svakom ćemo sastanku primjenjivati pristup koji se zasniva na podatcima. Naše će odluke o kamatnim stopama ovisiti o našoj ocjeni inflacijskih izgleda i povezanih rizika, i to na temelju novih gospodarskih i financijskih podataka, te dinamike temeljne inflacije i jačine transmisije monetarne politike. Ne opredjeljujemo se unaprijed za određenu dinamiku promjene stopa.
U svakom slučaju, spremni smo prilagoditi sve instrumente u okviru svojih ovlasti kako bi se inflacija stabilizirala, i to postojano, na srednjoročnoj ciljnoj razini i kako bi se očuvala neometana transmisija monetarne politike.
Stojimo vam na raspolaganju za pitanja.
Točne formulacije koje je dogovorilo Upravno vijeće možete pronaći u tekstu na engleskom jeziku.
Europska središnja banka
glavna uprava Odnosi s javnošću
- Sonnemannstrasse 20
- 60314 Frankfurt na Majni, Njemačka
- +49 69 1344 7455
- media@ecb.europa.eu
Reprodukcija se dopušta uz navođenje izvora.
Kontaktni podatci za medije