


- ИЗЯВЛЕНИЕ ЗА ПАРИЧНАТА ПОЛИТИКА
ПРЕСКОНФЕРЕНЦИЯ
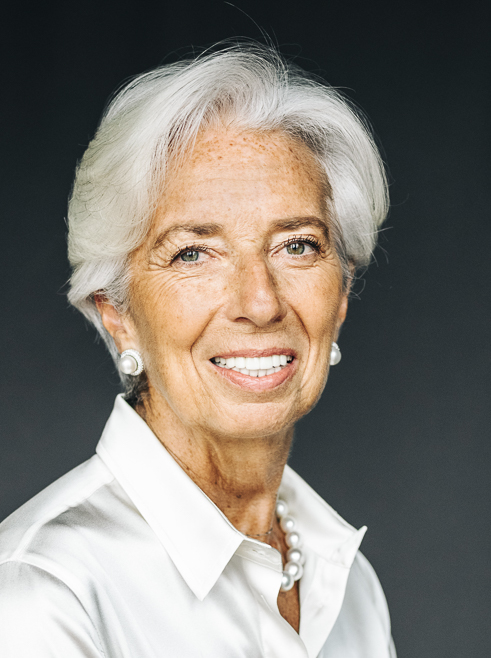
Кристин Лагард, председател на ЕЦБ,
Борис Вуйчич, заместник-председател на ЕЦБ
Франкфурт на Майн, 29 октомври 2026 г.
Добър ден! Със заместник-председателя Ви приветстваме на нашата пресконференция.
Днес Управителният съвет реши да запази непроменени трите основни лихвени процента на ЕЦБ. Енергийните цени продължиха да се покачват, пораждайки възходящи рискове за перспективата за инфлацията и низходящи – за перспективата за растежа. Макар че пълните последици от енергийното сътресение все още са в процес на разгръщане, базисната инфлация засега остава в общи линии стабилна, а при заплатите на този етап не се наблюдава съществена реакция. Нарасналият мащаб и продължителност на шока, както и последиците от неговите косвени и вторични ефекти вероятно ще тласнат нагоре инфлацията и ще понижат растежа. От последното ни заседание насам условията за финансиране се затегнаха и това вероятно ще възпира инфлацията и растежа. Решени сме да определяме паричната политика по такъв начин, че да осигурим стабилизиране на инфлацията на целевото равнище от 2% в средносрочен план.
Оставаме в добра позиция да се справим със сегашната засилена несигурност. При задаването на подходящия курс на паричната политика ще следваме основан на данните подход, заседание по заседание. По-специално, решенията ни за лихвените проценти ще се основават на оценката ни за перспективата за инфлацията и свързаните с нея рискове, въз основа на постъпващите икономически и финансови данни, динамиката на базисната инфлация и силата на трансмисионния механизъм на паричната политика. Не се ангажираме предварително с определена траектория на лихвените проценти.
Приетите днес решения са представени в прессъобщение, което е публикувано на уебсайта ни.
Сега ще изложа по-подробно как виждаме развитието на икономиката и инфлацията, а след това ще обясня оценката ни на финансовите и паричните условия.
Икономическа активност
Постъпващите данни сочат, че икономиката на еврозоната е продължила да нараства през третото тримесечие на годината. При услугите се наблюдава подем след отслабването в началото на конфликта в Близкия изток. Благоприятно въздействие върху производството, цифровите услуги и износа оказват инвестициите, свързани с ИИ. Държавните разходи за инфраструктура и отбрана също допринесат за икономическата активност. Тези фактори би трябвало да продължат да подпомагат растежа в краткосрочен план. Същевременно възобновеното поскъпване на енергоносителите нанесе удар на доверието на потребителите, а по-високите разходи за финансиране вероятно ще забавят растежа.
През август темпът на безработица се задържа на равнището от 6,4%. Прирастът на заетостта и на работната сила остава слаб, а производителността постепенно нараства.
В средносрочен план възстановяване на доверието и реалните доходи вследствие на постепенно поевтиняване на енергоносителите и стабилен пазар на труда би трябвало да стимулира вътрешното търсене. Инвестициите в дейности, свързани с ИИ, и държавните разходи за инфраструктура и отбрана би трябвало също да продължат да подпомагат растежа. Нарастването на износа би трябвало да се ускори благодарение на засилване на външното търсене.
За по-висок потенциален растеж е необходима структурна реформа. Той трябва да се опира на солидни публични финанси. Фискалната устойчивост е котва от решаващо значение за икономическата стабилност в по-широк план. Фискалните мерки в отговор на енергийния шок би следвало да бъдат временни, целеви и прецизирани. Основни градивни елементи, които биха направили икономиката ни по-динамична и устойчива, са опростяване и хармонизиране на правилата в целия единен пазар на ЕС, ускоряване на енергийния преход и завършване на съюза на спестяванията и инвестициите. Процесът на съгласуване на правната рамка за цифровото евро навлиза в заключителния си етап и ние изтъкваме отново колко е важно да се постигне възможно най-бързо съгласие по законодателния пакет за единната валута.
Инфлация
През септември инфлацията се увеличи до 3,8% спрямо 3,2% през август. Инфлацията на енергийните цени е нараснала отчетливо до 18,9% спрямо 14,3% през август. През септември цените на дизела и бензина достигнаха нови върхове, отчасти поради увеличените маржове в рафинирането. Инфлацията без компонента енергоносители се повиши до 2,3% през септември спрямо 2,1% през август. Инфлацията при храните се увеличи до 1,3% спрямо 1,1%. Инфлацията при услугите отбеляза повишение до 3,2% през септември спрямо 3,0% през август, а при стоките намаля до 1,1% спрямо 1,2%.
Показателите за базисната инфлация останаха в общи линии стабилни, макар че ранните етапи на веригата на ценообразуването свидетелстват за възходящ натиск. Натискът върху заплатите остава слаб. Компенсацията на наето лице нарасна с 3,3% през второто тримесечие, отбелязвайки спад спрямо нивото от 3,6% през първото, а нарастващата производителност допринесе за сдържане на прираста на разходите за труд на единица продукция. Нашият перспективно ориентиран инструмент за проследяване на заплатите показва, че растежът на договорените заплати ще се движи между 2,5% и 2,8% до края на 2026 г., а през първите три тримесечия на 2027 г. ще бъде средно 2,6%. Инфлационните очаквания в краткосрочен план се повишиха, но повечето показатели за дългосрочните са на равнище около 2%, което потвърждава стабилизиране на инфлацията около целта в средносрочен план.
Енергийните цени се повишиха повече от предвиденото в базовата прогноза на експертите на ЕЦБ от септември. Това вероятно ще повиши инфлацията още повече в краткосрочен план и общата инфлация ще се задържи доста над целевото равнище през идните тримесечия. След това спадът на енергийната инфлация в съчетание с ефекта от по-високите лихвени проценти би трябвало да допринесе за връщането ѝ към целта.
Оценка на рисковете
Рисковете за перспективата за растежа са низходящи. Това се дължи конкретно на конфликта в Близкия изток и на актуалното развитие на неоправданата война на Русия срещу Украйна. По-нататъшни нарушения на енергийните доставки биха могли да доведат до допълнително повишение на енергийните цени и за по-дълго от очакваното в момента. Това би потиснало реалните доходи, разходите и инвестициите. Влошаване на нагласите на световните финансови пазари или засилване на ефекта на разпространение на пазарите на облигации би могло да доведе до затягане на условията за финансиране и съответно да потисне търсенето. Възможно е и фискалната несигурност да доведе до още по-голямо затягане на условията за финансиране и да отслаби доверието, понижавайки съответно потреблението и инвестициите. Възобновяване на напрежението в търговията между големите икономики би могло да причини още смущения във веригите на доставка, да намали износа и да отслаби потреблението и инвестициите. Обратното, растежът би могъл да се окаже по-висок, ако икономиката и енергийните пазари се адаптират по-бързо от очакваното към смущенията, причинени от продължаващите конфликти, или ако те намерят трайно решение. Освен това въвеждането на нови технологии от предприятията в еврозоната и държавните разходи за инфраструктура и отбрана, както и реформи за засилване на производителността и завършване на единния пазар на ЕС биха могли да засилят растежа повече от очакваното.
Рисковете за перспективата за инфлацията са възходящи. Това се дължи конкретно на конфликта в Близкия изток и на актуалното развитие на неоправданата война на Русия срещу Украйна. Енергийният шок би могъл да се засили още повече и ефектът му върху другите цени и заплатите да се окаже по-голям от очакваното в момента. По-специално, цените на природния газ биха могли да се повишат, ако продължат смущенията в доставките или ако необичайно студена зима съвпадне с ниско равнище на запасите. Колкото по-дълго енергийните цени остават високи, толкова по-вероятно е те да доведат до покачване на инфлацията в по-широк план посредством косвени и вторични ефекти. Възобновено напрежение в търговията би могло да доведе до по-голямо фрагментиране на световните вериги на доставка, да свие предлагането на критично важни суровини и да влоши ограниченията на капацитета в икономиката на еврозоната. Възможно е екстремни метеорологични явления, евентуално влошени от засилващия се ефект „Ел Ниньо“, и развиващите се кризи, свързани с климата и природата в по-общ план, да доведат до по-голямо от очакваното поскъпване на храните. Обратното, инфлацията би могла да се окаже по-ниска, ако продължаващите геополитически конфликти намерят трайно решение или ако косвените и вторичните ефекти от поскъпването на енергоносителите се окажат по-слабо изразени от предвиденото. По-голяма волатилност и нежелание за поемане на риск на финансовите пазари, съчетани с по-високи дългосрочни лихвени проценти, биха могли да потиснат търсенето и съответно да понижат и инфлацията.
Финансови и парични условия
Финансовите условия се затегнаха от последното ни заседание насам. Лихвените проценти като цяло се увеличиха, а цените на акциите спаднаха.
Цената на пазарния дълг за предприятията се повиши до 4,1% през август спрямо 4,0% през юли, а лихвените проценти по банковите кредити за тях се задържаха на ниво от 3,8%. Нарастването на банковото кредитиране за предприятията се забави до годишен темп от 4,2% през август и септември спрямо 4,4% през юли, а емитирането на корпоративни облигации нарасна с годишен темп от 4,2% през септември спрямо 3,8% през август и 3,5% през юли. Кредитните стандарти за заеми за предприятията се затегнаха през третото тримесечие, за което свидетелства последното ни проучване на банковото кредитиране, като банките посочват опасения за икономическите рискове, пред които са изправени клиентите им. Въпреки по-високите нужди от финансиране за запаси и оборотен капитал търсенето на корпоративни кредити отслабва в отражение на по-високите лихвени проценти.
Лихвите по ипотеките нараснаха до 3,6% през август спрямо 3,5% през юли, а прирастът на ипотечното кредитиране леко отслабна до 3,0% през септември. При ипотеките стандартите за кредитиране останаха непроменени през третото тримесечие, а търсенето за тях намаля съществено поради покачването на лихвените проценти.
Заключение
Днес Управителният съвет реши да запази непроменени трите основни лихвени процента на ЕЦБ. Решени сме да определяме паричната политика по такъв начин, че да осигурим стабилизиране на инфлацията на целевото равнище от 2% в средносрочен план. При задаването на подходящия курс ще следваме основан на данните подход, заседание по заседание. Решенията ни за лихвените проценти ще се основават на оценката ни за перспективата за инфлацията и свързаните с нея рискове, въз основа на постъпващите икономически и финансови данни, динамиката на основната инфлация и силата на трансмисионния механизъм на паричната политика. Не се ангажираме предварително с определена траектория на лихвените проценти.
Във всеки случай, имаме готовност да коригираме всички инструменти в рамките на нашия мандат, за да осигурим трайно стабилизиране на инфлацията на целевото равнище в средносрочен план и да запазим гладкото функциониране на трансмисионния механизъм на паричната политика.
А сега сме готови да отговорим на Вашите въпроси.
Точната формулировка, съгласувана от Управителния съвет, се съдържа във версията на английски език.
Европейска централна банка
Генерална дирекция „Комуникации“
- Sonnemannstrasse 20
- 60314 Frankfurt am Main, Germany
- +49 69 1344 7455
- media@ecb.europa.eu
Възпроизвеждането се разрешава с позоваване на източника.
Данни за контакт за медиите